Phân biệt túi tinh bột và túi tự hủy Oxo D2W là vấn đề cần được làm rõ khi trên thị trường xuất hiện nhiều sản phẩm được gọi là “túi tự hủy”, “túi sinh học” hoặc “túi thân thiện với môi trường”. Tuy nhiên,…
Tìm Hiểu Quy Định Miễn Thuế Bảo Vệ Môi Trường Bao Bì Sinh Học
Quy định miễn thuế bảo vệ môi trường bao bì sinh học là vấn đề được nhiều doanh nghiệp quan tâm khi chuyển sang sử dụng túi tự hủy, túi tinh bột hoặc bao bì có thành phần PLA, PBAT. Tuy nhiên, không phải sản phẩm nào được gọi là “túi sinh học”, “túi tự hủy” hay “thân thiện với môi trường” cũng mặc nhiên được miễn thuế. Việc xác định đúng trường hợp áp dụng, điều kiện và hồ sơ chứng minh là yếu tố giúp doanh nghiệp hạn chế rủi ro khi sản xuất, nhập khẩu hoặc sử dụng bao bì. Hãy cùng Túi Phân Hủy Sinh Học tìm hiểu những quy định cần lưu ý qua bài viết dưới đây.
Quy định miễn thuế bảo vệ môi trường đối với bao bì sinh học là gì?
Cụm từ “quy định miễn thuế bảo vệ môi trường đối với bao bì sinh học” thường được dùng để tìm hiểu các trường hợp bao bì không thuộc đối tượng chịu thuế bảo vệ môi trường. Về bản chất, doanh nghiệp không nên hiểu rằng mọi loại bao bì có nguồn gốc sinh học đều tự động được miễn thuế. Theo Thông tư 152/2011/TT-BTC, túi ni lông thuộc diện chịu thuế được xác định dựa trên vật liệu và đặc điểm cấu tạo. Trong đó, quy định loại trừ một số trường hợp như bao bì đóng gói sẵn hàng hóa và túi ni lông đáp ứng tiêu chí thân thiện với môi trường kể từ ngày được cơ quan có thẩm quyền cấp giấy chứng nhận theo quy định. Nội dung này tiếp tục được sửa đổi, bổ sung tại Thông tư 159/2012/TT-BTC.
Vì vậy, khi đánh giá bao bì sinh học, doanh nghiệp cần phân biệt:
- Bao bì không thuộc nhóm hàng hóa chịu thuế.
- Bao bì thuộc trường hợp được loại trừ theo quy định.
- Túi ni lông thân thiện với môi trường có giấy chứng nhận phù hợp.
- Bao bì chỉ được quảng cáo là “sinh học”, “tự hủy” hoặc “compostable” nhưng chưa có căn cứ pháp lý tương ứng.
Bao bì sinh học có được miễn thuế bảo vệ môi trường không?
Việc xác định bao bì sinh học có thuộc trường hợp không chịu thuế bảo vệ môi trường hay không cần căn cứ vào quy định áp dụng cho từng loại bao bì. Trong thực tế, doanh nghiệp cần phân biệt giữa bao bì thuộc đối tượng chịu thuế, bao bì được loại trừ theo mục đích sử dụng và túi ni lông thân thiện với môi trường đáp ứng điều kiện chứng nhận theo quy định.
Một số nội dung cần được xem xét gồm:
- Đặc điểm và vật liệu của bao bì: Xác định sản phẩm có thuộc nhóm túi ni lông chịu thuế theo quy định hay không.
- Mục đích sử dụng: Làm rõ bao bì được sản xuất, nhập khẩu hoặc mua để đóng gói sản phẩm, hàng hóa hay sử dụng cho mục đích khác.
- Trường hợp loại trừ: Kiểm tra bao bì có thuộc nhóm đóng gói sẵn hàng hóa hoặc trường hợp được pháp luật quy định hay không.
- Điều kiện về môi trường: Nếu áp dụng trường hợp túi ni lông thân thiện với môi trường, sản phẩm cần đáp ứng đầy đủ tiêu chí và điều kiện chứng nhận.
- Hồ sơ chứng minh: Đối chiếu hợp đồng, chứng từ, tài liệu kỹ thuật và giấy chứng nhận liên quan nếu có.
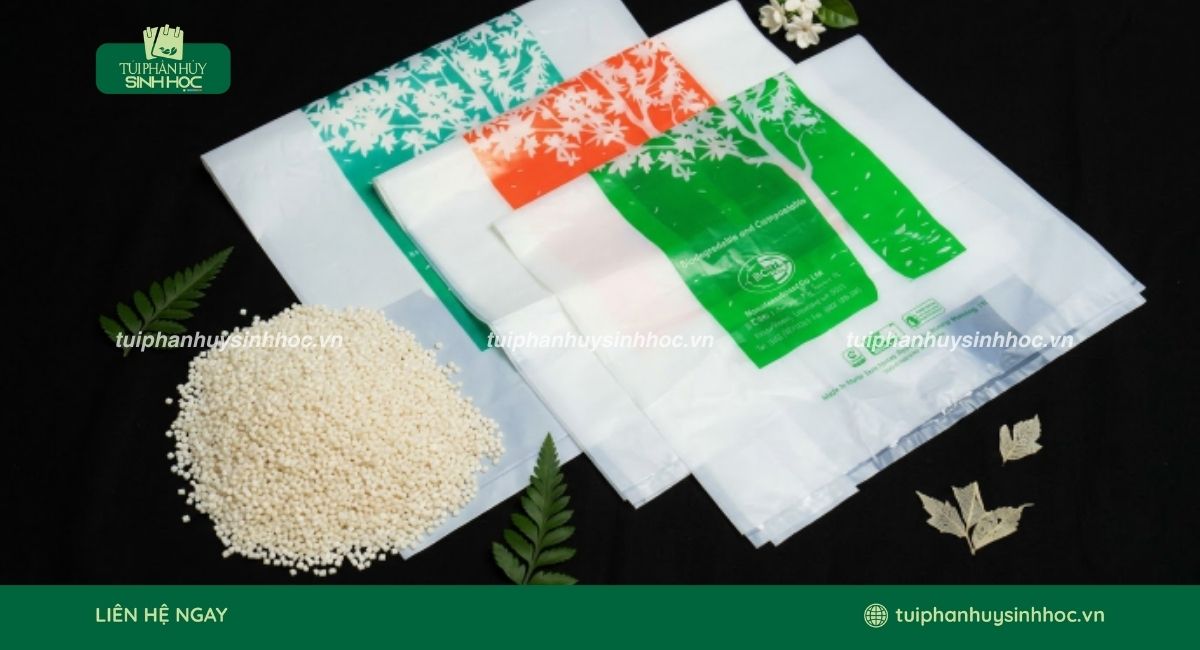
Những trường hợp bao bì sinh học có thể không thuộc đối tượng chịu thuế
Tùy theo đặc điểm sản phẩm và mục đích sử dụng, một số loại bao bì sinh học có thể thuộc trường hợp không chịu thuế bảo vệ môi trường theo quy định. Tuy nhiên, mỗi trường hợp sẽ có điều kiện áp dụng riêng, vì vậy doanh nghiệp cần kiểm tra cụ thể trước khi xác định nghĩa vụ thuế. Các trường hợp thường được xem xét gồm:
Bao bì đóng gói sẵn hàng hóa
Bao bì đóng gói sẵn hàng hóa là trường hợp bao bì đã được sử dụng để chứa đựng và đóng gói sản phẩm, hàng hóa theo quy định trước khi đưa đến người mua hoặc lưu thông trên thị trường. Việc xác định cần dựa vào bản chất hàng hóa và cách bao bì được sử dụng trong quá trình đóng gói, không chỉ dựa vào việc sản phẩm có hình dạng túi. Doanh nghiệp nên kiểm tra hồ sơ hàng hóa, quy cách đóng gói và mục đích sử dụng thực tế để xác định bao bì có thuộc trường hợp loại trừ hay không.
Bao bì được sản xuất hoặc nhập khẩu để đóng gói sản phẩm, hàng hóa
Bao bì được sản xuất hoặc nhập khẩu ngay từ đầu để đóng gói sản phẩm, hàng hóa bán ra thị trường có thể thuộc trường hợp không chịu thuế theo quy định. Doanh nghiệp cần có tài liệu thể hiện rõ mục đích sử dụng, chẳng hạn hợp đồng, đơn đặt hàng, quy trình đóng gói hoặc hồ sơ sản phẩm liên quan. Trường hợp bao bì được sản xuất hoặc nhập khẩu cho mục đích khác rồi mới sử dụng nội bộ, trao đổi, tặng cho hoặc chuyển sang mục đích không thuộc phạm vi quy định thì không nên mặc nhiên áp dụng trường hợp loại trừ.
Bao bì sinh học đáp ứng điều kiện về túi ni lông thân thiện với môi trường
Một số bao bì sinh học có thể được xem xét theo nhóm túi ni lông thân thiện với môi trường nếu đáp ứng đầy đủ các tiêu chí theo quy định và được cơ quan có thẩm quyền cấp Giấy chứng nhận túi ni lông thân thiện với môi trường. Giấy chứng nhận này là căn cứ pháp lý riêng cho trường hợp loại trừ thuế, không đồng nhất với chứng nhận nguồn gốc sinh học, chứng nhận Biodegradable, Compostable hoặc chứng nhận chất lượng thông thường. Doanh nghiệp cần kiểm tra đúng tên giấy chứng nhận, phạm vi áp dụng và thời điểm có hiệu lực trước khi sử dụng làm căn cứ xác định nghĩa vụ thuế.
Bao bì sinh học cần đáp ứng điều kiện gì để được xem xét không chịu thuế?
Để xác định bao bì sinh học có thuộc trường hợp không chịu thuế hay không, doanh nghiệp cần kiểm tra đồng thời sản phẩm thực tế, mục đích sử dụng và hồ sơ liên quan. Các điều kiện không nhất thiết áp dụng giống nhau cho mọi loại bao bì mà phụ thuộc vào trường hợp pháp lý cụ thể.
Một số nội dung cần xem xét gồm:
- Xác định đúng loại bao bì: Làm rõ sản phẩm có thuộc nhóm bao bì được quy định hay không.
- Xác định vật liệu: Kiểm tra thành phần, cấu tạo và các lớp vật liệu thực tế của bao bì.
- Xác định mục đích sử dụng: Làm rõ bao bì được sản xuất hoặc nhập khẩu để đóng gói sản phẩm, hàng hóa hay phục vụ mục đích khác.
- Kiểm tra trường hợp loại trừ: Đối chiếu với nhóm bao bì đóng gói sẵn hàng hóa hoặc túi ni lông thân thiện với môi trường.
- Chuẩn bị hồ sơ chứng minh: Lưu giữ tài liệu thể hiện vật liệu, mục đích sử dụng, nguồn gốc và phạm vi sản phẩm.
- Kiểm tra giấy chứng nhận: Nếu áp dụng trường hợp túi ni lông thân thiện với môi trường, cần kiểm tra giấy chứng nhận do cơ quan có thẩm quyền cấp.
- Đối chiếu thời điểm áp dụng: Xác định thời điểm giấy chứng nhận, hồ sơ hoặc mục đích sử dụng có hiệu lực khi phát sinh nghĩa vụ thuế.
Những trường hợp dễ bị hiểu nhầm là được miễn thuế
Trên thực tế, một số thông tin về vật liệu, chứng nhận và mục đích sử dụng có thể khiến doanh nghiệp xác định chưa chính xác trường hợp không chịu thuế. Trước khi áp dụng, cần kiểm tra lại các nội dung sau:
- Sản phẩm được giới thiệu là “bao bì sinh học” nhưng chưa có căn cứ xác định thuộc trường hợp loại trừ.
- Trên bao bì ghi “túi tự hủy” nhưng không kèm tài liệu chứng minh phù hợp.
- Sản phẩm có thông tin “Biodegradable” nhưng chưa xác định rõ điều kiện và phạm vi áp dụng.
- Bao bì được công bố là “Compostable” nhưng chưa có căn cứ pháp lý về nghĩa vụ thuế tại Việt Nam.
- Thành phần sản phẩm có PLA, PBAT hoặc tinh bột nhưng chưa xác định được trường hợp không chịu thuế theo quy định.
- Bao bì sử dụng logo chiếc lá, màu xanh hoặc hình ảnh thân thiện với môi trường nhưng không có hồ sơ chứng minh.
- Sản phẩm có chứng nhận chất lượng thông thường nhưng không phải giấy chứng nhận phục vụ trường hợp loại trừ thuế.
- Nhà cung cấp cam kết “không chịu thuế” nhưng không cung cấp căn cứ pháp lý hoặc tài liệu liên quan.
- Sản phẩm được dùng để đóng gói trên thực tế nhưng không có hồ sơ thể hiện đúng mục đích sử dụng theo quy định.
- Doanh nghiệp áp dụng chứng nhận hoặc hồ sơ của một sản phẩm cho sản phẩm khác có sự khác biệt về cấu tạo, quy cách hoặc mục đích sử dụng.
Cách xác định bao bì sinh học không thuộc đối tượng chịu thuế
Để hạn chế sai sót khi xác định nghĩa vụ thuế, doanh nghiệp nên kiểm tra theo trình tự từ sản phẩm thực tế đến hồ sơ và quy định áp dụng. Quy trình này giúp phân biệt trường hợp không thuộc đối tượng chịu thuế với trường hợp chỉ có thông tin quảng bá về vật liệu hoặc khả năng phân hủy. Cụ thể như sau:
- Xác định sản phẩm: Kiểm tra loại bao bì, vật liệu, cấu tạo, kích thước và đặc điểm thực tế của sản phẩm.
- Xác định mục đích sử dụng: Làm rõ bao bì được sử dụng để đóng gói sản phẩm, hàng hóa, đóng gói sẵn hàng hóa hay phục vụ mục đích khác.
- Đối chiếu điều kiện loại trừ: Kiểm tra sản phẩm có thuộc trường hợp bao bì đóng gói sẵn hàng hóa hoặc túi ni lông thân thiện với môi trường theo quy định hay không.
- Kiểm tra hồ sơ chứng minh: Đối chiếu hợp đồng, đơn đặt hàng, chứng từ mua bán, hồ sơ đóng gói, tài liệu kỹ thuật và giấy chứng nhận nếu có.
- Xác nhận trước khi áp dụng: Nếu trường hợp chưa rõ hoặc có sự khác biệt giữa hồ sơ và thực tế sử dụng, doanh nghiệp nên trao đổi với cơ quan thuế hoặc đơn vị tư vấn pháp lý chuyên môn trước khi kê khai.
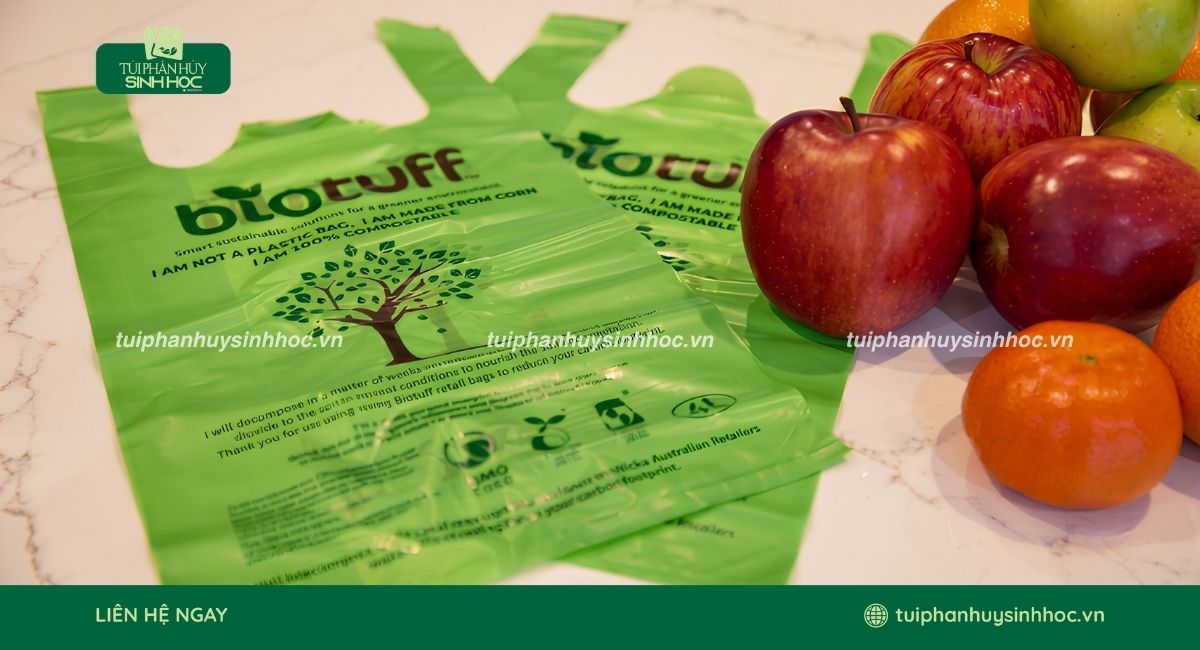
Một số câu hỏi thường gặp (FAQs)
Bên cạnh việc tìm hiểu quy định miễn thuế bảo vệ môi trường bao bì sinh học, doanh nghiệp cũng cần làm rõ phạm vi áp dụng và hồ sơ chứng minh trong từng trường hợp thực tế. Dưới đây là một số câu hỏi thường gặp:
1. Bao bì sinh học có mặc nhiên được miễn thuế bảo vệ môi trường không?
Không. Việc một sản phẩm được gọi là bao bì sinh học, túi tự hủy hoặc túi thân thiện với môi trường không đủ để kết luận sản phẩm được miễn thuế. Doanh nghiệp cần xem xét vật liệu, cấu trúc, mục đích sử dụng, trường hợp pháp lý áp dụng và hồ sơ chứng minh. Nếu sản phẩm thuộc trường hợp bao bì đóng gói sẵn hàng hóa hoặc bao bì thân thiện với môi trường đáp ứng điều kiện theo quy định, doanh nghiệp mới có cơ sở xem xét việc không thuộc đối tượng chịu thuế hoặc được loại trừ.
2. Túi PLA hoặc PBAT có tự động được miễn thuế không?
Không. PLA và PBAT chỉ là tên của các loại vật liệu được sử dụng trong sản xuất bao bì. Việc sản phẩm có được miễn thuế hay không không thể xác định chỉ dựa trên thành phần PLA hoặc PBAT. Doanh nghiệp cần kiểm tra sản phẩm hoàn chỉnh, mục đích sử dụng, tiêu chí pháp lý và các tài liệu chứng minh liên quan. Đặc biệt, nếu túi được phát cho khách hàng để đựng hàng tại điểm bán, không nên tự động xem đây là bao bì đóng gói sẵn hàng hóa.
3. Chứng nhận Compostable có đủ để xác định miễn thuế không?
Không. Chứng nhận Compostable chủ yếu thể hiện sản phẩm đã được đánh giá về khả năng compost theo một tiêu chuẩn hoặc chương trình cụ thể. Trong khi đó, việc xác định nghĩa vụ thuế bảo vệ môi trường còn phụ thuộc vào quy định thuế tại Việt Nam, loại bao bì, mục đích sử dụng và hồ sơ pháp lý liên quan. Vì vậy, doanh nghiệp cần xem chứng nhận Compostable là tài liệu kỹ thuật hoặc tài liệu tham khảo, không phải căn cứ duy nhất để kết luận được miễn thuế.
Kết luận
Quy định miễn thuế bảo vệ môi trường bao bì sinh học không nên được hiểu là mọi loại bao bì có nguồn gốc sinh học đều tự động được miễn thuế. Doanh nghiệp cần xác định đúng vật liệu, cấu trúc, mục đích sử dụng, trường hợp pháp lý và hồ sơ chứng minh của từng sản phẩm. Chứng nhận phân hủy sinh học hoặc compostable cũng không mặc nhiên thay thế cho yêu cầu xác định nghĩa vụ thuế. Nếu cần tư vấn về vật liệu và đặt sản xuất bao bì phân hủy sinh học theo yêu cầu, bạn hãy liên hệ Túi Phân Hủy Sinh Học qua hotline 0904516768 để được hỗ trợ!
Quy trình sản xuất túi tinh bột không chỉ bắt đầu từ việc chuẩn bị tinh bột mà còn liên quan đến cách kết hợp các loại vật liệu như PLA, PBAT và những thành phần hỗ trợ khác. Công thức nguyên liệu phù hợp…
Nhựa PHA là nội dung cần tìm hiểu khi doanh nghiệp lựa chọn các loại vật liệu có nguồn gốc sinh học và khả năng phân hủy phù hợp. PHA được tạo ra thông qua hoạt động của vi sinh vật và đang được nghiên…
Nhựa PLA là vật liệu được sử dụng trong nhiều sản phẩm bao bì và đồ dùng thân thiện với môi trường nhờ nguồn nguyên liệu có khả năng tái tạo cùng đặc tính dễ gia công. Tuy nhiên, PLA vẫn có những giới hạn…
Cách bảo quản túi tự hủy sinh học là vấn đề được nhiều doanh nghiệp quan tâm khi nhập kho và sử dụng bao bì trong thời gian dài. Nếu bảo quản không đúng cách, túi có thể bị giòn, dính, biến dạng hoặc giảm…
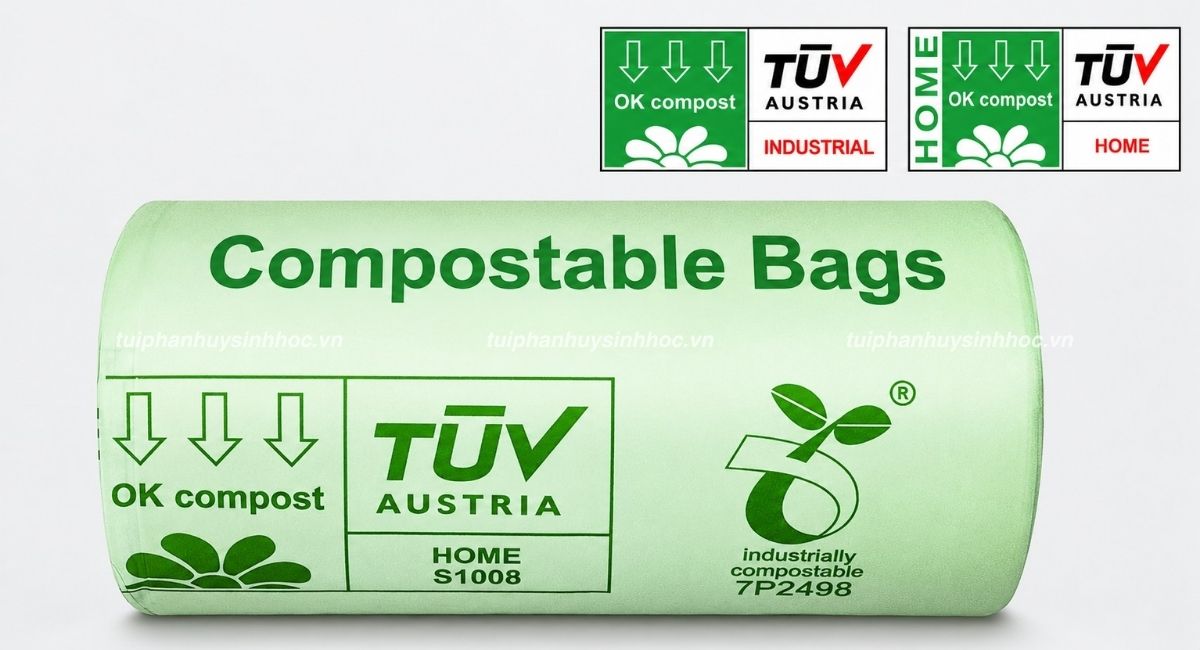
Chứng nhận OK Compost TÜV Austria giúp xác định sản phẩm có đáp ứng yêu cầu phân hủy trong điều kiện compost phù hợp hay không. Hiểu rõ phạm vi chứng nhận và điều kiện xử lý sau sử dụng sẽ giúp doanh nghiệp lựa…
Tiêu chuẩn TCVN bao bì tự hủy cần được xác định dựa trên loại bao bì, vật liệu cấu tạo và mục đích sử dụng thực tế. Nếu chỉ dựa vào tên gọi “tự hủy”, doanh nghiệp có thể nhầm lẫn giữa yêu cầu kỹ…
Kiểm định chất lượng túi sinh học là vấn đề nhiều doanh nghiệp quan tâm trước khi đưa bao bì vào sử dụng, đặc biệt với sản phẩm dùng cho thực phẩm, bán lẻ hoặc các đơn hàng số lượng lớn. Nếu chất lượng túi…
Nguyên liệu làm túi tự hủy là yếu tố được nhiều doanh nghiệp quan tâm khi lựa chọn bao bì thân thiện với môi trường. Tuy nhiên, trên thị trường có nhiều cách gọi như túi tự hủy, túi phân hủy sinh học hay túi…
Nhựa sinh học là gì mà được xem như một trong những vật liệu đáng chú ý trong xu hướng sản xuất xanh hiện nay? Khi các doanh nghiệp ngày càng ưu tiên giải pháp giảm phụ thuộc vào nhựa truyền thống và tìm kiếm…







Chưa có đánh giá nào. Hãy là người đầu tiên đánh giá sản phẩm này!